
很少有 AI 用户付钱,但却花费大量
a16z发现了广泛的AI采用,很少有付款者和极端的支出集中,因为订阅,模式竞争以及代理工具重塑了货币化.
主要内容
- a16z的新消费者 AI 排名现在跟踪实际 US 的消费支出,显示AI 使用范围广泛而付费使用仍然很窄.
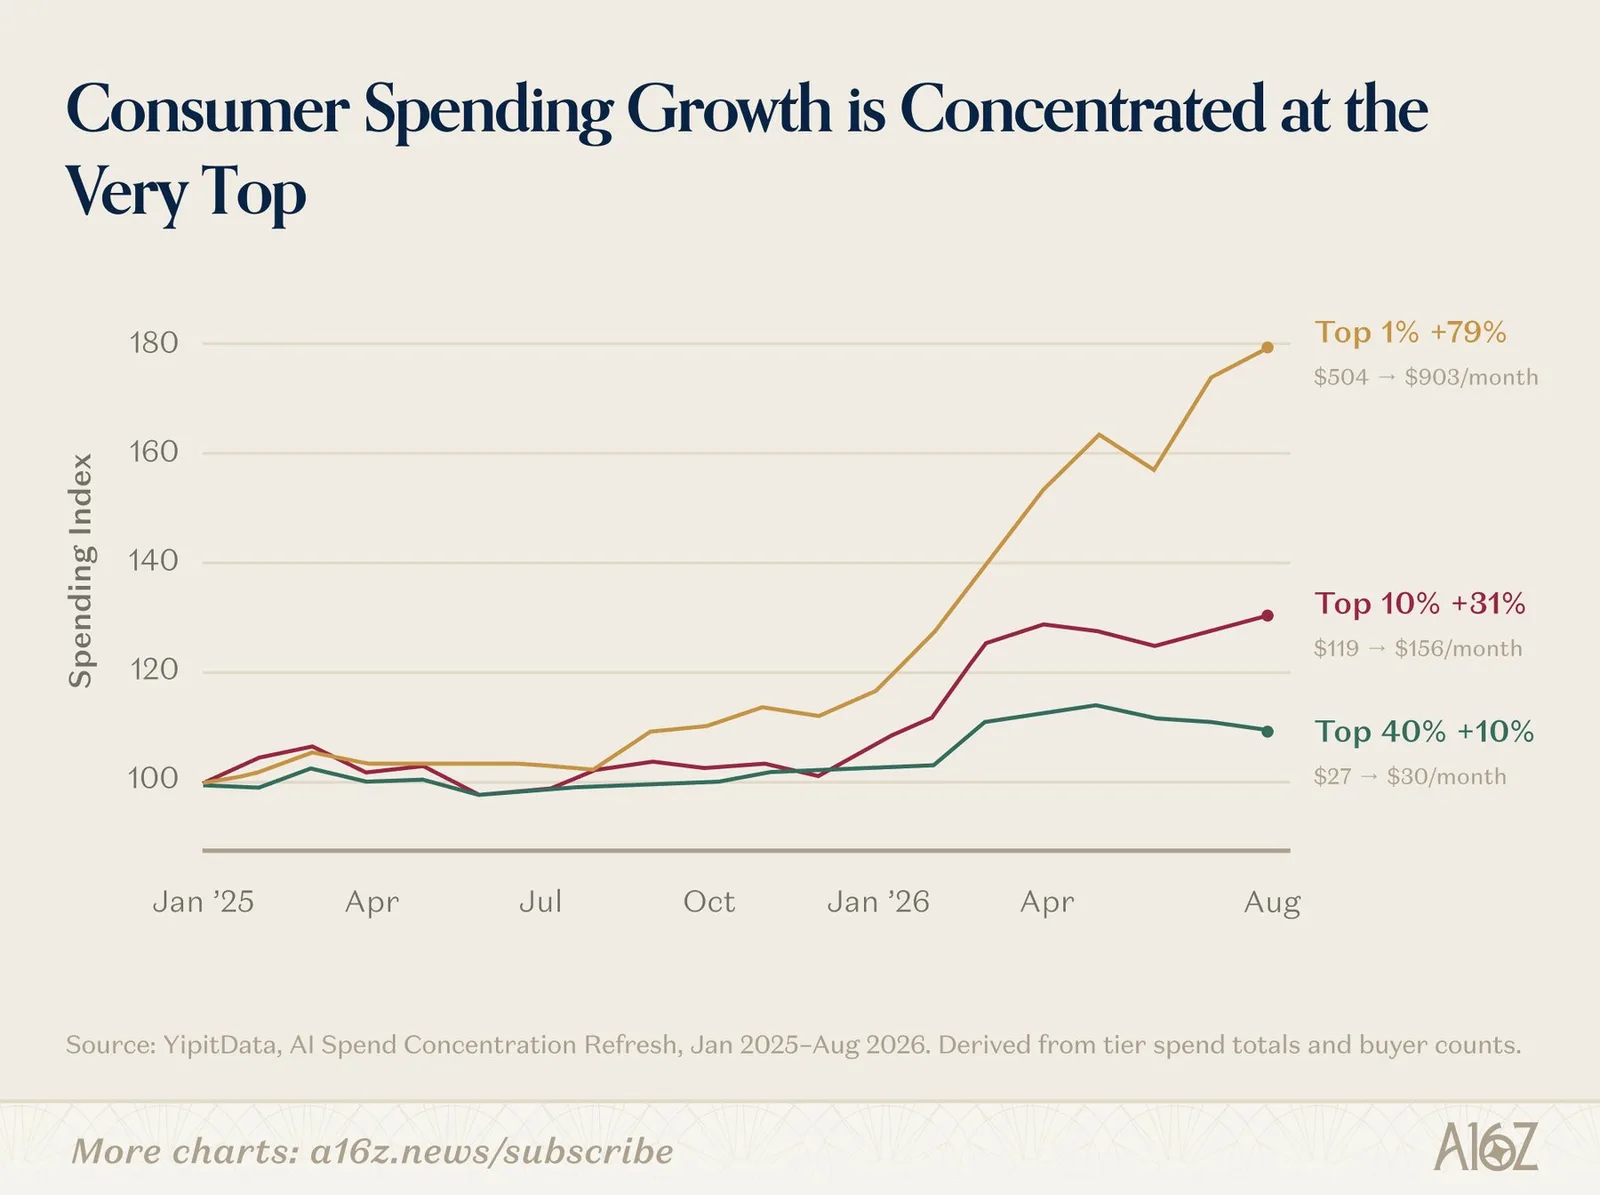
- AI支出高度集中:顶级 1% 付款人占据了近 20% 的观察到的支出,平均每月约 $900 ,而典型支付用户则大致为 $25.
- 增长主要是由大量专业用户推动的,他们越来越多地为建筑,自动化和创意工具AI付费.
- ChatGPT , Claude 和 Gemini 在不同的货币化优势下竞争,其中 Anthropic 的订阅价格更高而 ChatGPT 在净新付费用户中重新获得动力.
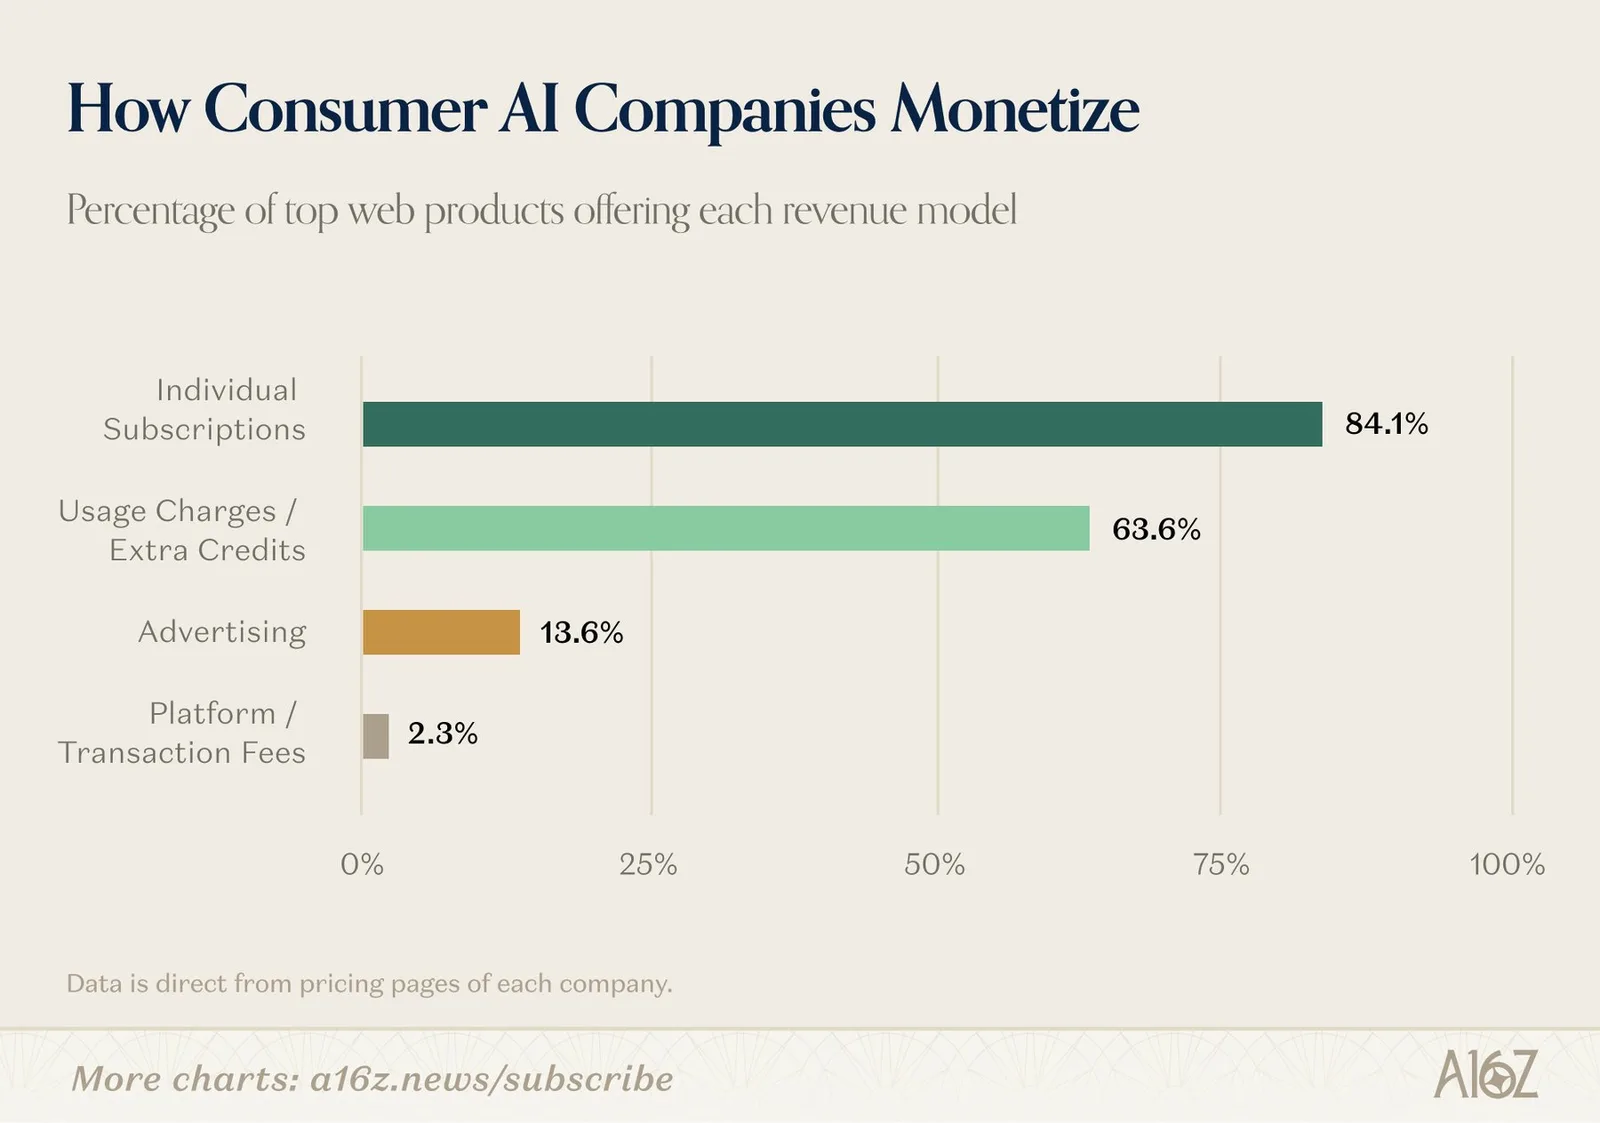
- 核心商业模式的挑战是大多数AI产品依赖于订阅或使用费而不是广告,这使得在高模型成本的情况下货币化变得困难.
AI 发布了第七版的Top 100消费者AI排名,该风险投资公司首次使用YipitData的面板数据跟踪实际US消费者的支出.新的 dataset ,来自于观察到的购买 US消费卡,不代表总收入,但提供了一个具体的观点谁支付 AI 和多少钱.标题发现:采用范围广泛,但货币化很窄,在那个狭窄的基础上,支出非常集中.
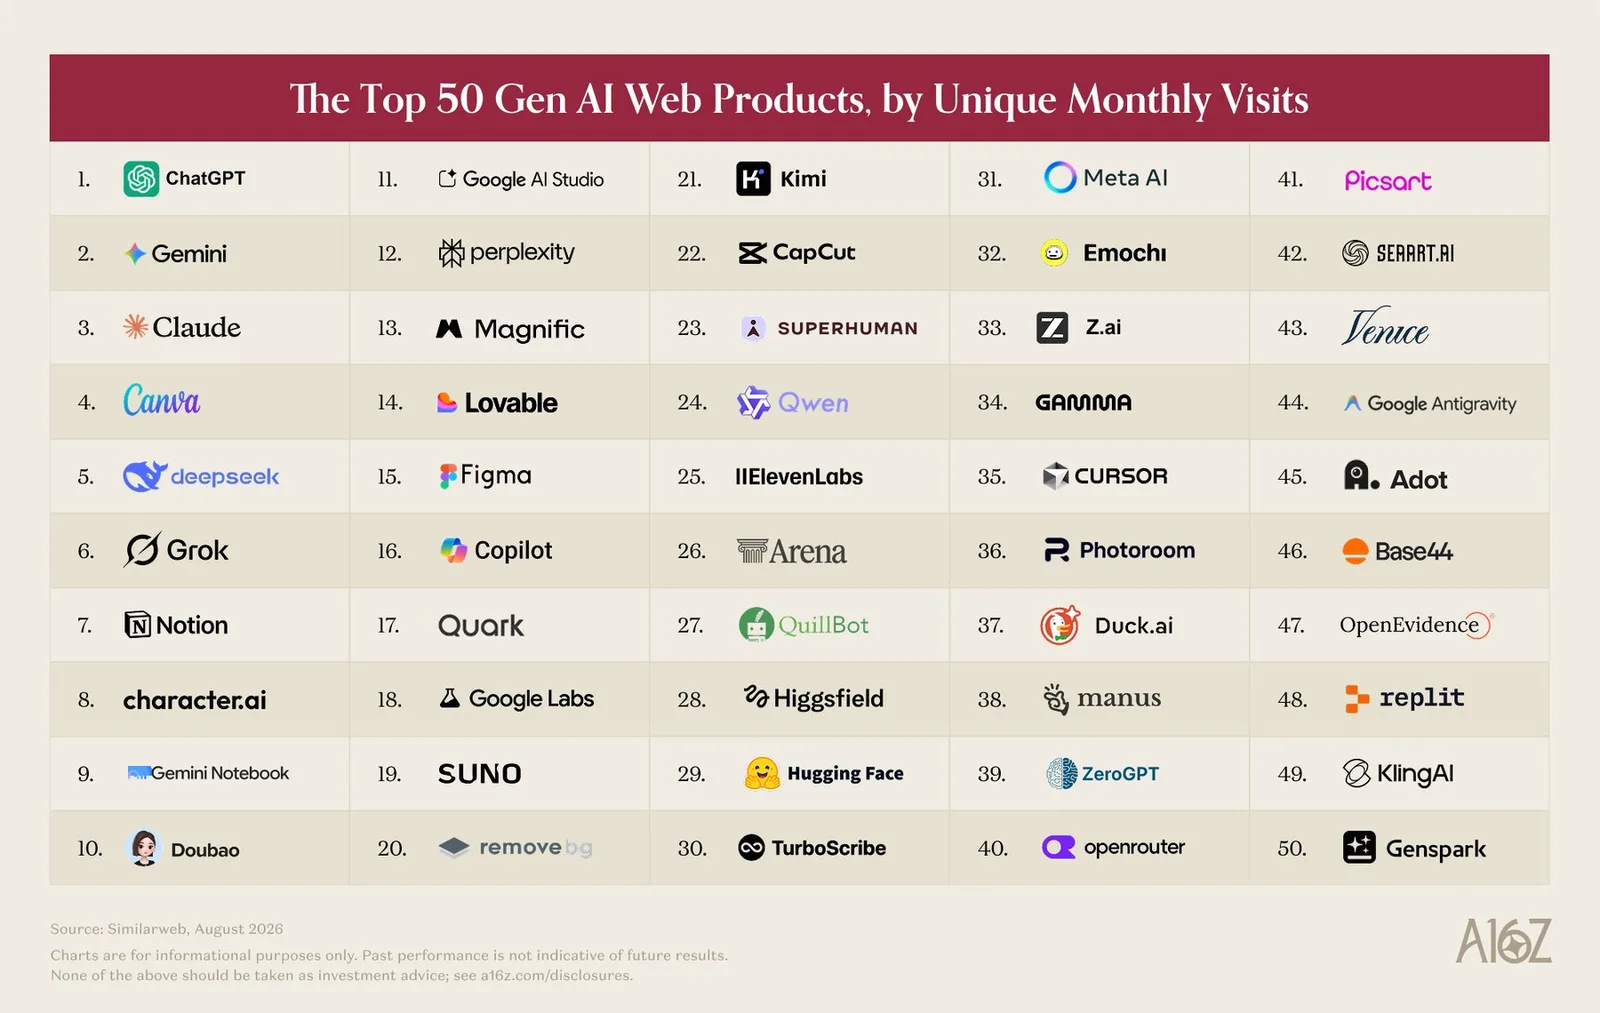
背景:三年的排名和锁定在顶层
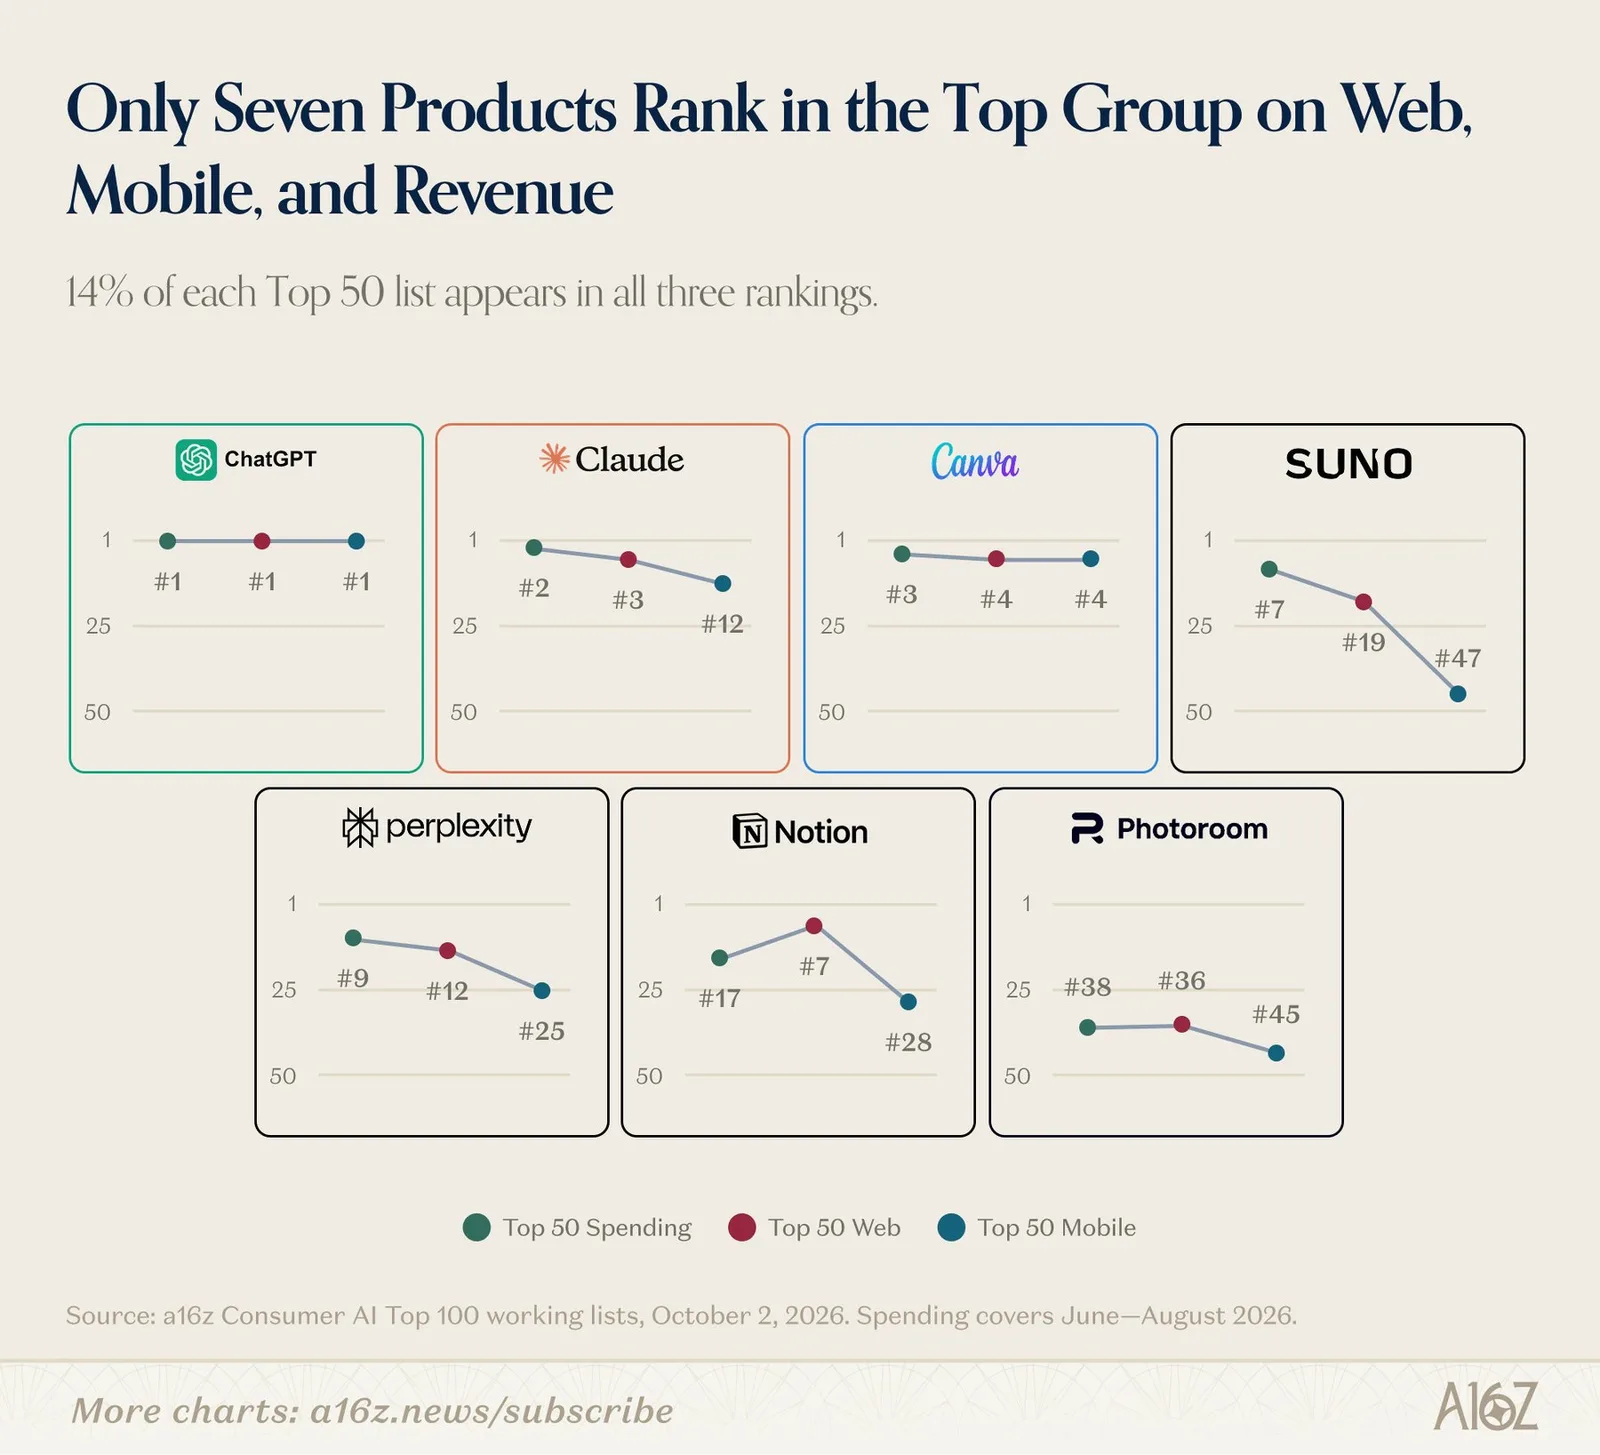
在跨越三年的七个版本中,榜单的顶部已经变得越来越稳定.本轮仅有十一款产品首次进入排名,这是该榜单历史上最少的新人. ChatGPT 领先于 Gemini 和 Claude ,而 Canva 和Notion已推入前十. JUST 在所有三个50强列表中都出现了7家公司,包括 ChatGPT , Claude , Perplexity 和 Canva .
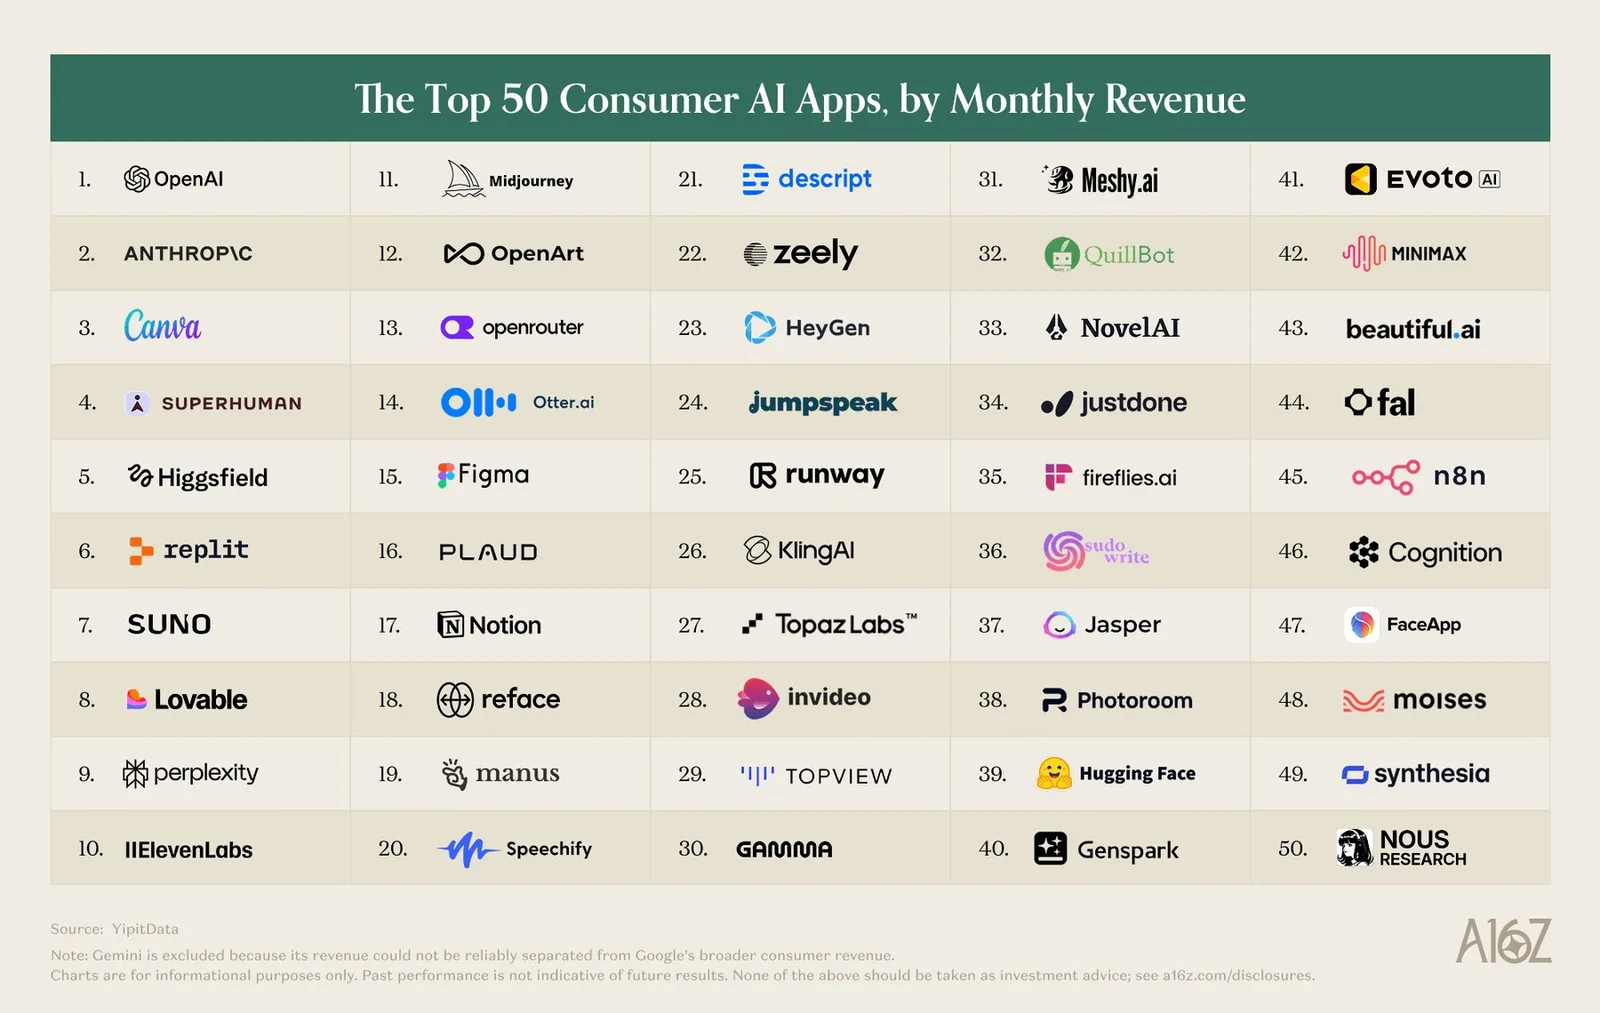
发展:广泛采用,货币化程度较低
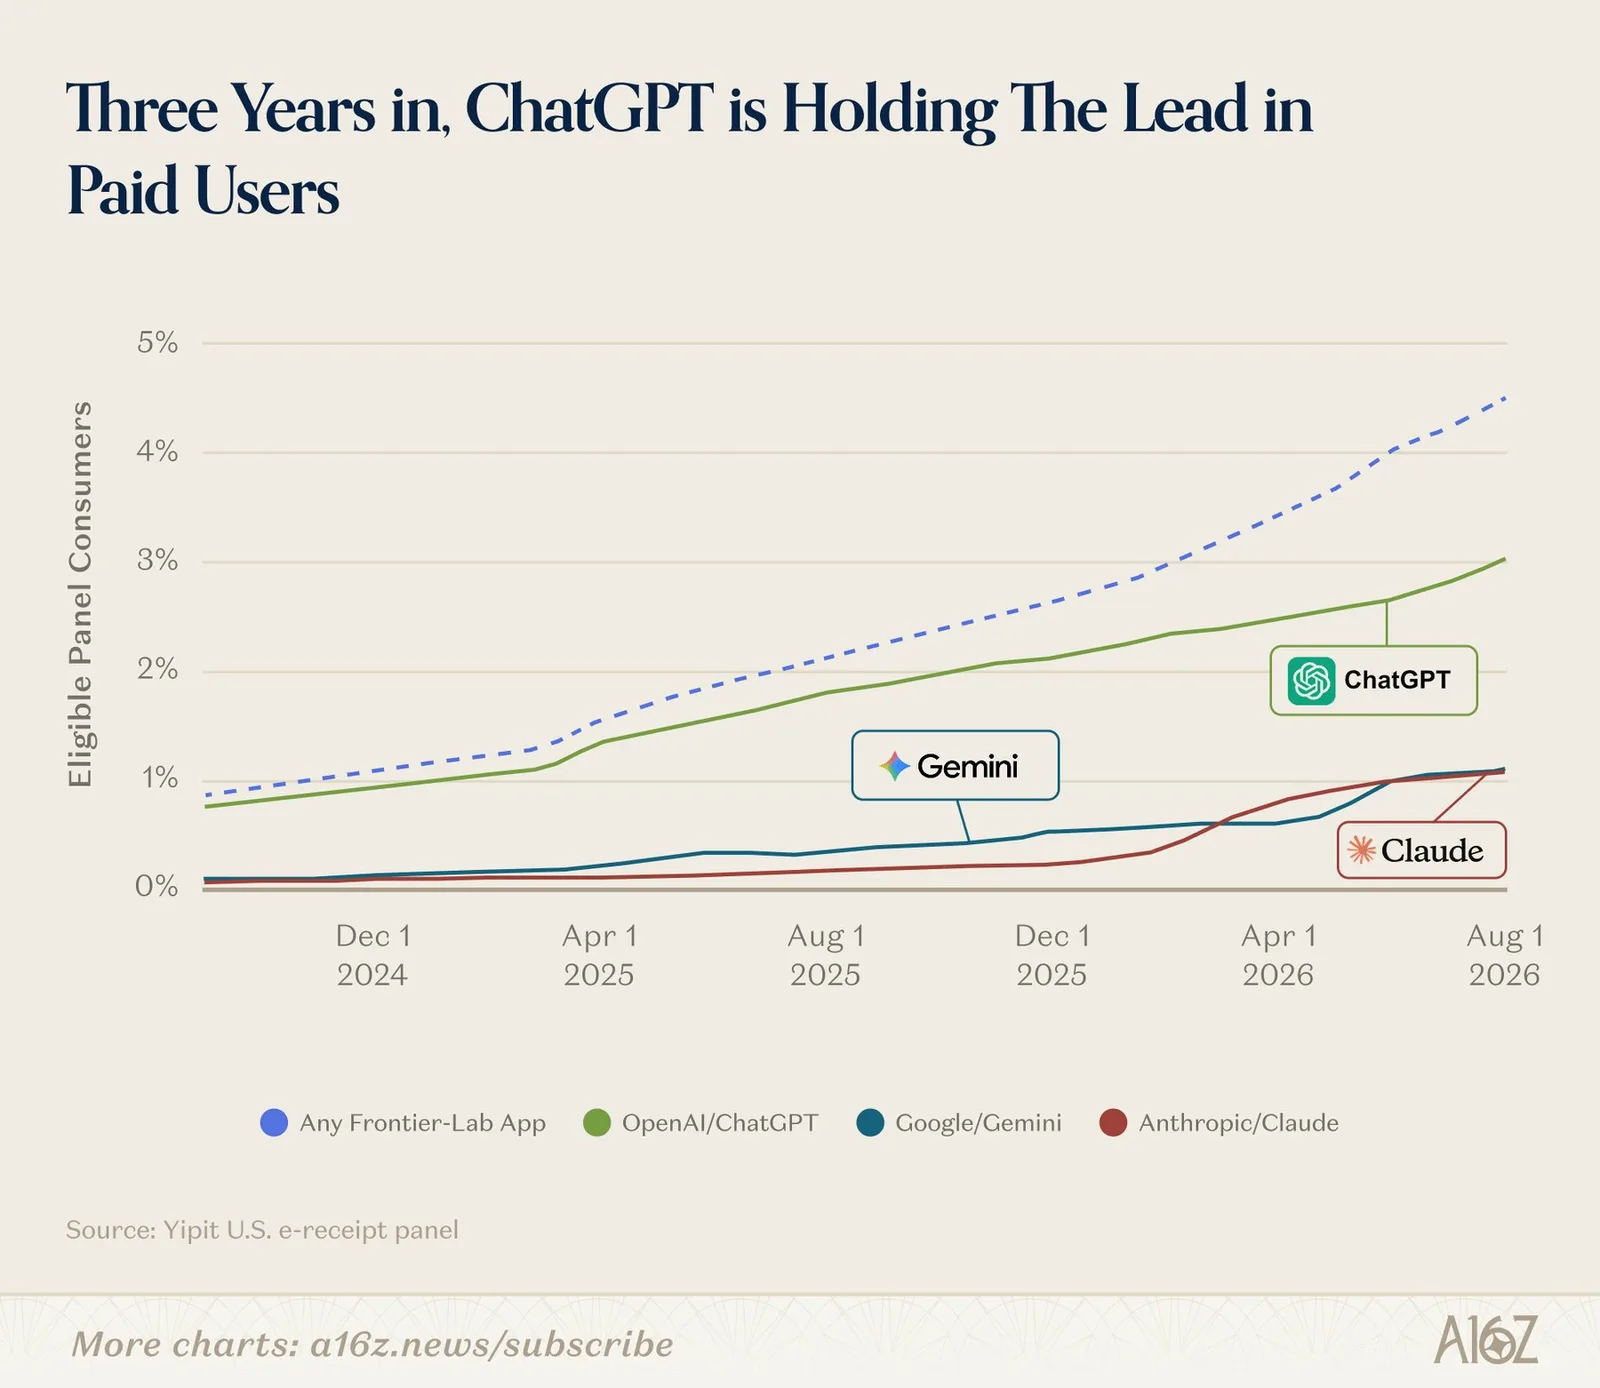
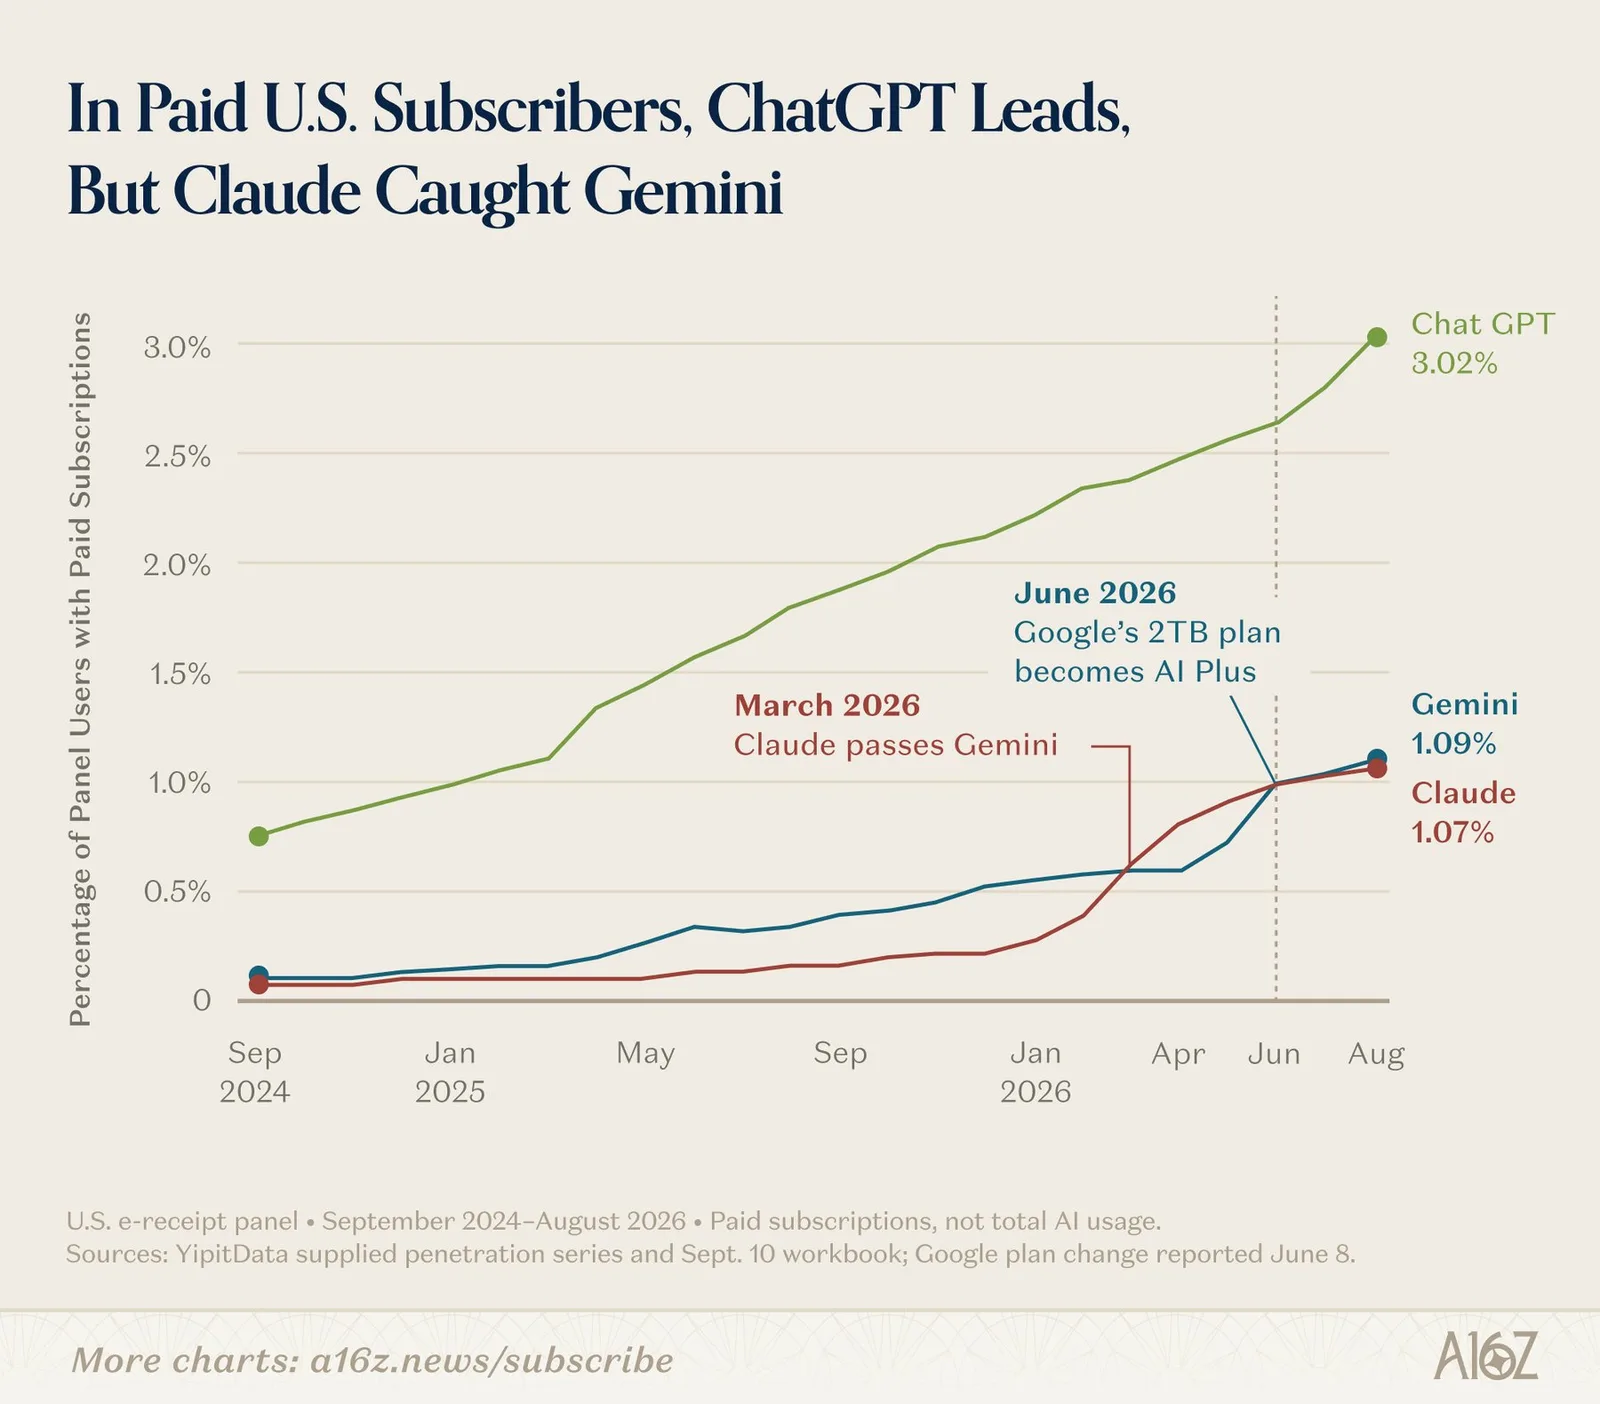
根据a16z的数据,近一半US的消费者现在使用AI,但每天只有四分之一这样做.在8月份, JUST 4.5%的人持有 ChatGPT , Gemini 或 Claude 的个人付费订阅,大约是去年的两倍.
在这个基础内的收入严重偏差.前1%的消费者产生了近五分之一所有观察到 AI 的支出,超过整个下半部分的总和.这一最高百分比平均每月约 $900 并且继续升,而典型的付款用户花费在 $25 和已经保持在那个水平一段时间.增长几乎完全集中在顶部:最高的消耗者现在支付 79% 比他们早些时候更多 2025 .他们的产品选择反映专业使用 - 他们倾向于建筑和自动化工具如 n8n ,Manus 和 fal ,以及像希格斯菲尔德,Figma 和 HeyGen 这样的创意工具 .
三种语言模式,三种策略
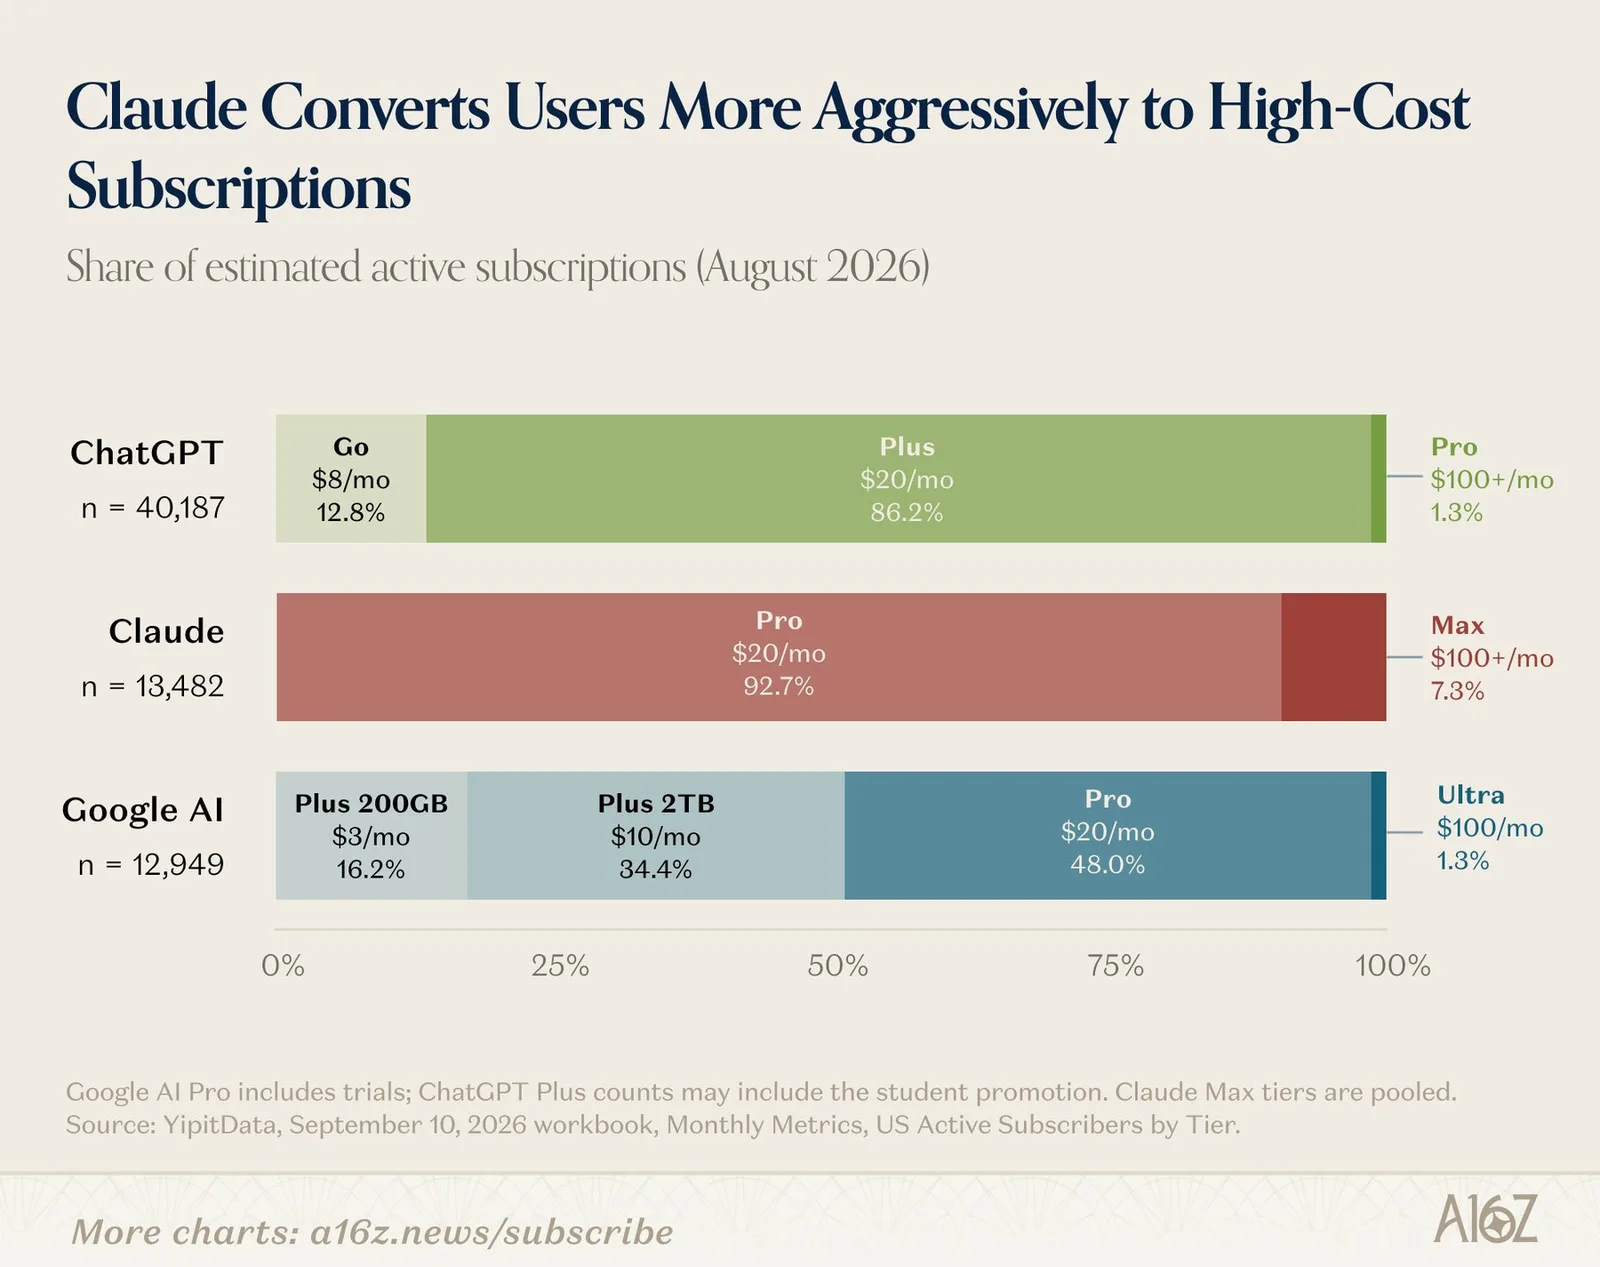
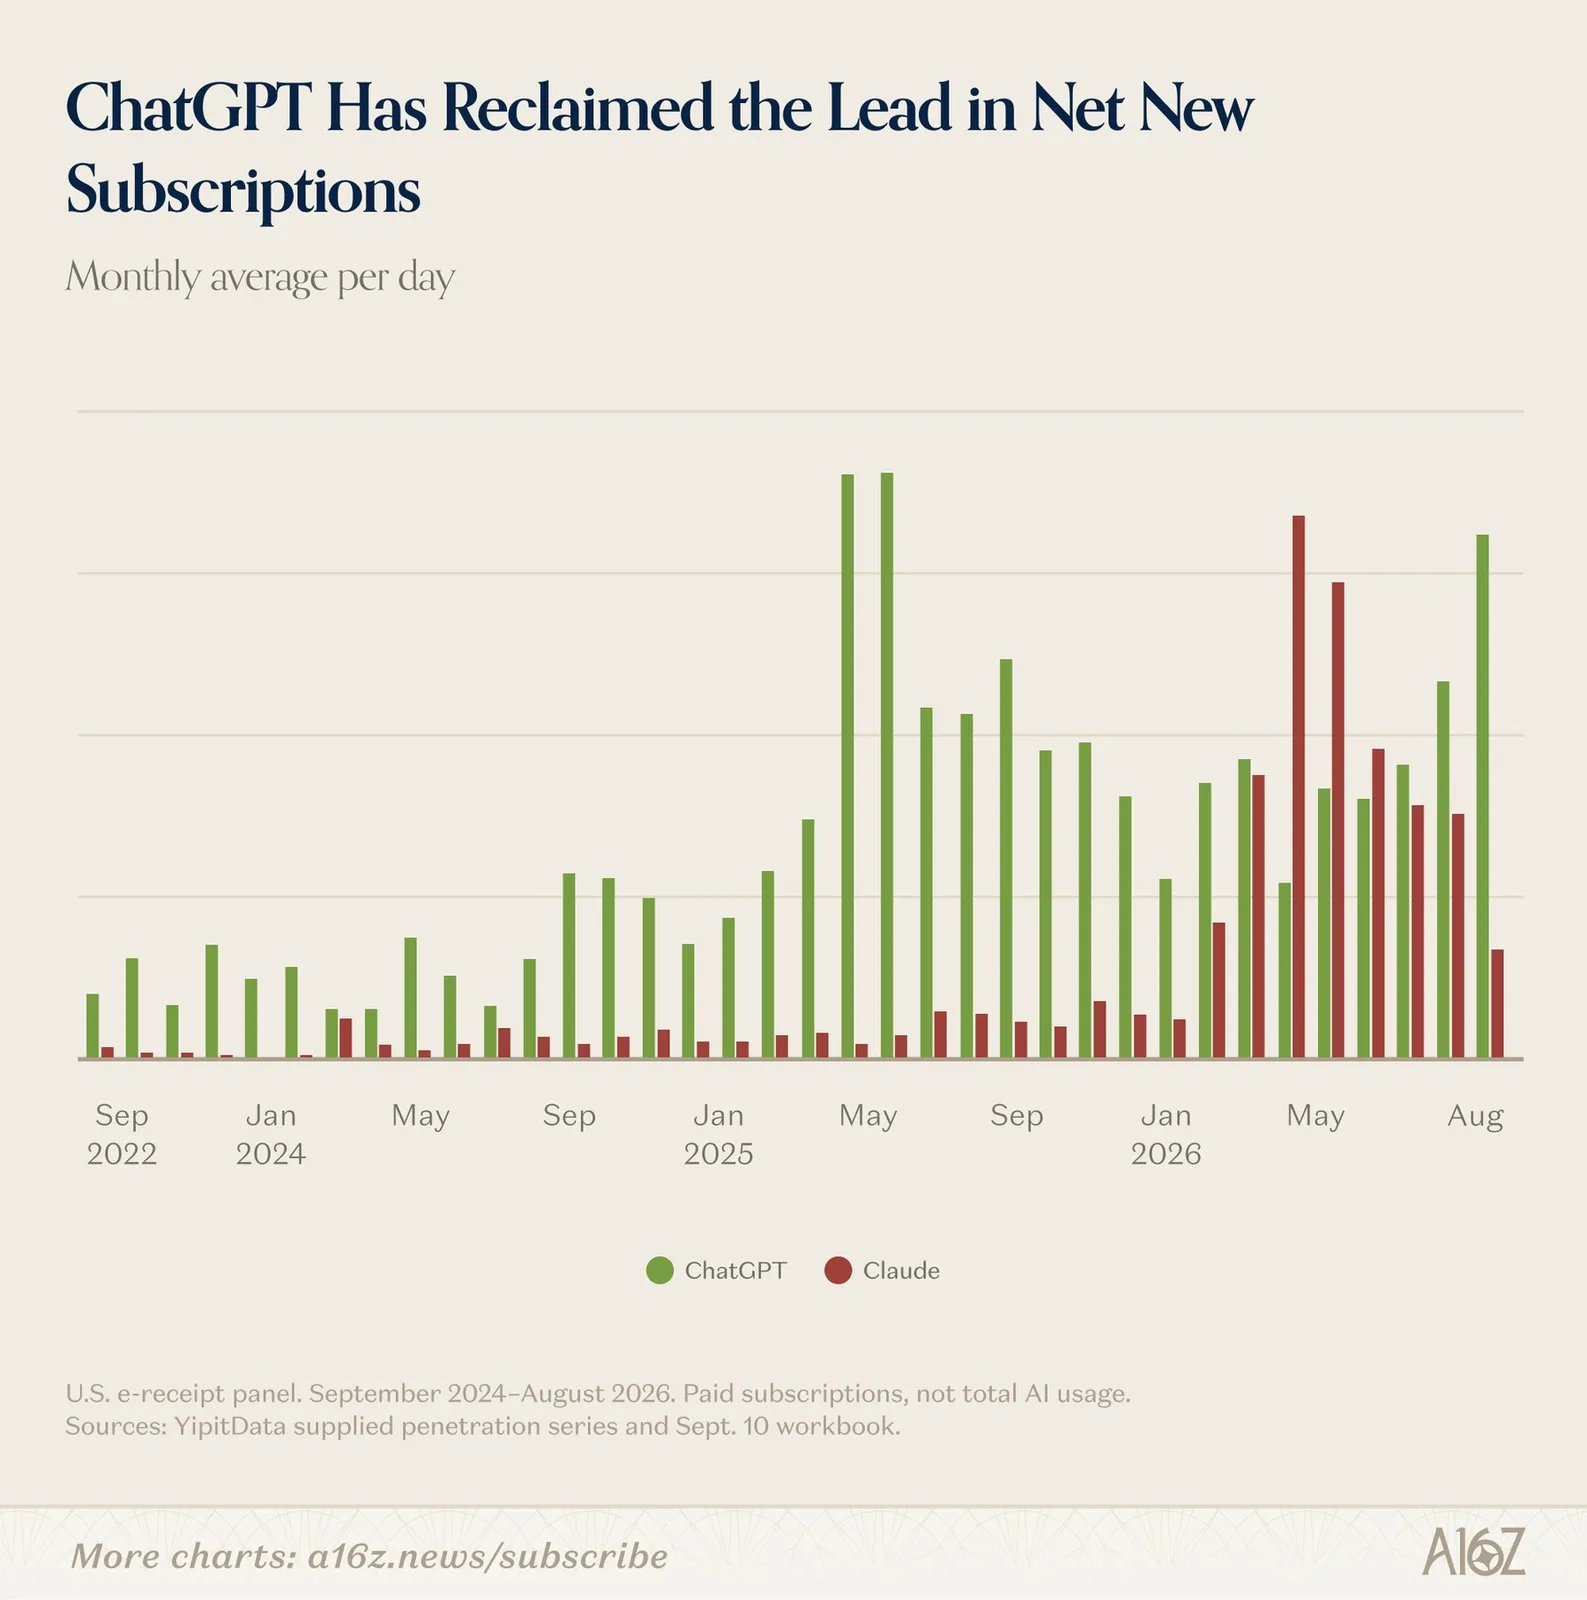
Anthropic 比竞争对手更有效地实现货币化, Claude 用户在最昂贵的层面上占有较大的份额.与 OpenAI 和 Google 类似计划相比,每月从 $100 开始. Claude 3 月超过了 Gemini 的付费 US 订户;自6 月重新调整其计划以来,这两者一直紧密相关.到夏季中旬,势头发生转变: 7 月和 8 月的每日 Claude 会话下降,而 ChatGPT 在新型号和 ChatGPT Work 中恢复速度.
争夺个人助理
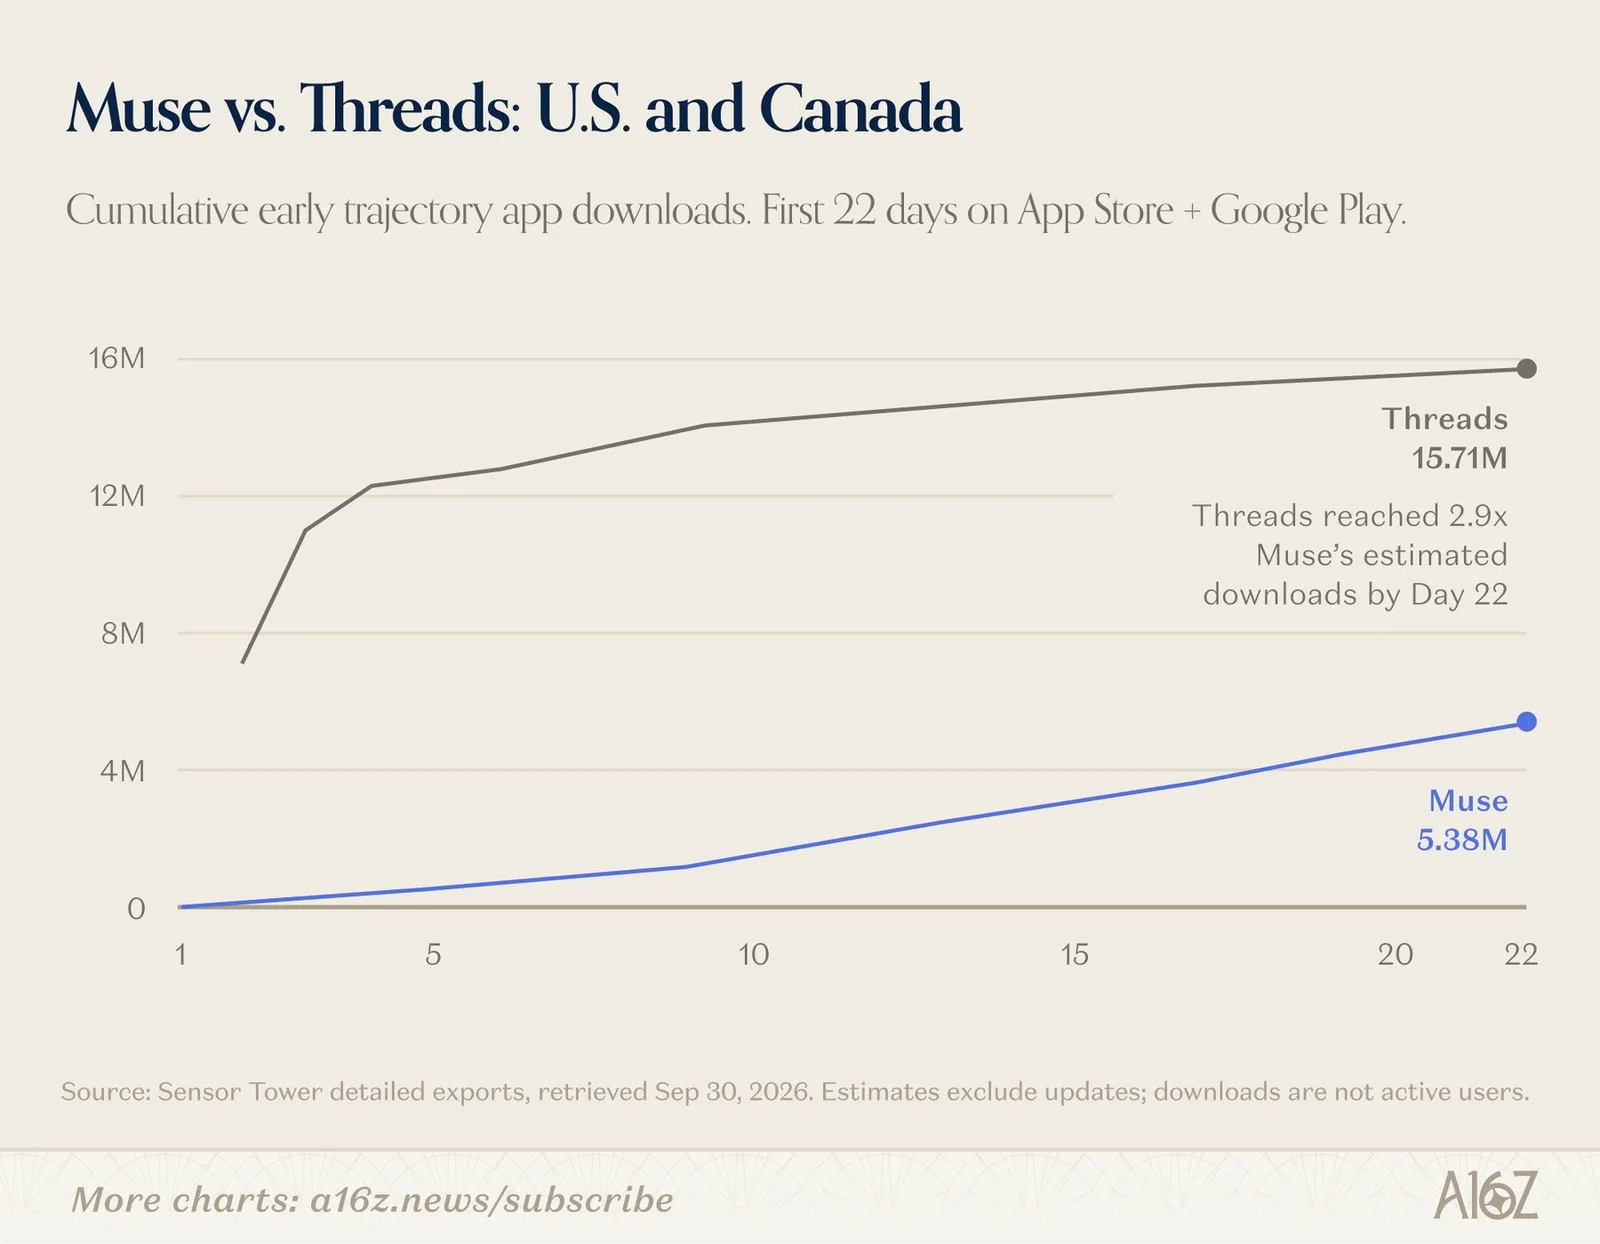
根据a16z的说法,六个月前像OpenClaw这样的代理对大多数消费者来说是不可用的.如今 startup 和Tomo等代理报告了成千上万的用户,而主要玩家则用Meta's Muse, OpenAI 的Dots和 xAI 做出回应 Grok Bot . Instinct创始人 Noah Shinn表示40%的用户在三周内链接到 credit card 然后通过该服务每月花费四位数金额,其中大部分是在旅行中使用.
商业模式问题
大多数顶级人工智能原生产品依赖订阅或使用费用,只有很小一部分使用广告或交易费用 - 逆转了前AI internet ,其中广告为Meta和Alphabet带来了大部分收入.高的模型成本阻止 AI公司放弃早期收入以首先建立一个大用户群.替代方案正在出现: OpenAI 在8月份报告了来自 ChatGPT 广告的14亿年化营收运行率,个人代理商可以通过关联费或交易削减开辟道路.
接下来要看什么
第六版已经警告说,随着从独立产品向嵌入式功能转变,AI网络流量和下载对实际使用的影响较小.支出数据是直接试图弥补这一差距的尝试.是否支付者的前1%仍然是行业唯一真正的市场?或者更便宜的模型和简单的接口扩大了支付基础吗?这是下一期将不得不回答的问题.
Comments
No comments yet. Be the first to comment.